PARA QUIEN YA AHORRA EN MÉXICO
¿Y si tus CETES, tu banco digital y tu SOFIPO fueran la misma inversión con tres nombres?
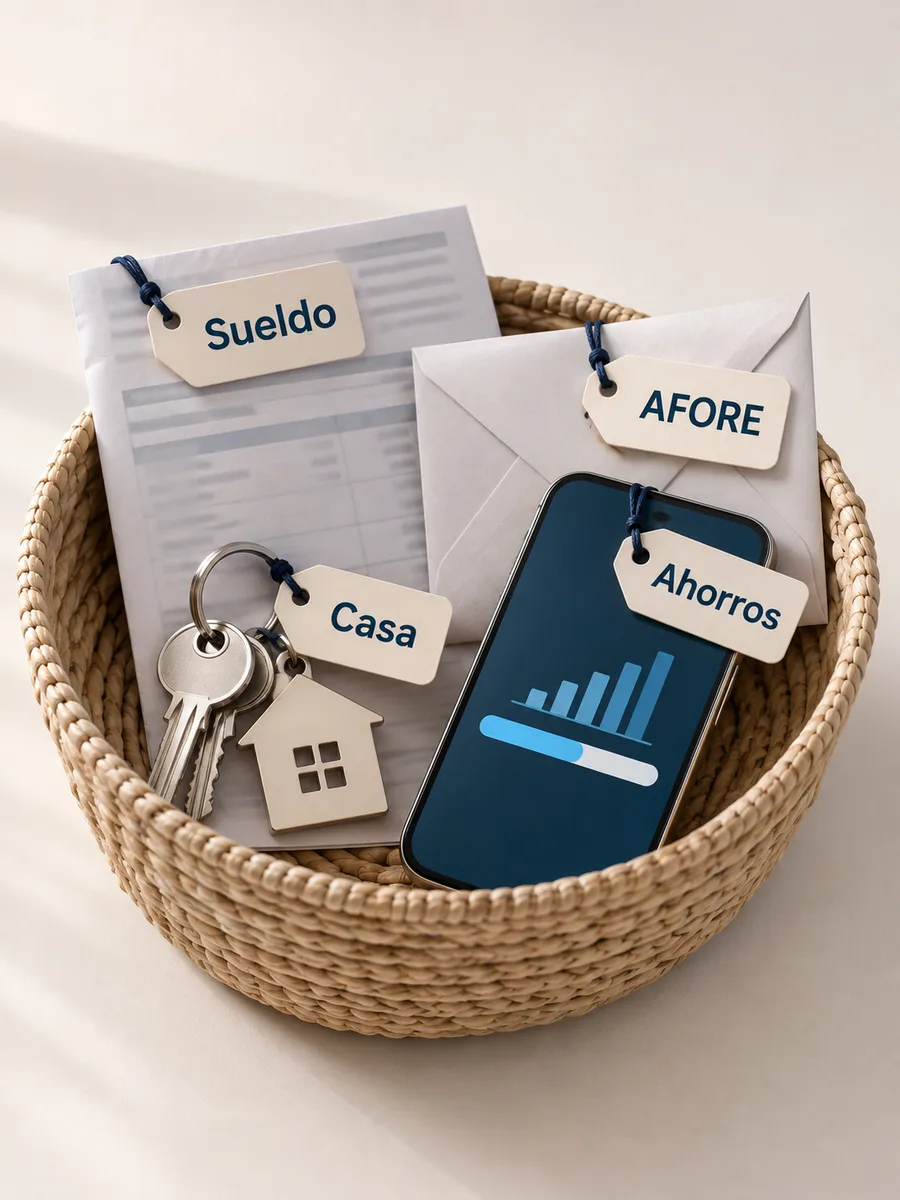
Las tres siguen la tasa de México, igual que tu sueldo, tu AFORE y el valor de tu casa. Diversificar es poner una parte fuera de esa canasta. En 7 días lo haces con fondos que compran miles de empresas del mundo de una sola vez, desde una cuenta a tu nombre en México.
Abriste CETES porque los respalda el gobierno. Después una SOFIPO porque pagaba un poco más, y un banco digital porque la app es cómoda. Tres apps, tres tasas y tres logos distintos. Se siente como diversificar, y tiene lógica: si una falla, te quedan las otras dos.
Pero las tres se mueven con la misma tasa del Banco de México y con la misma economía. Es la economía que paga tu sueldo, la que mueve la mayor parte de tu AFORE y la que decide cuánto vale tu casa. Cuando a México le va bien, todo sube junto. Cuando le va mal, todo lo resiente al mismo tiempo.
Diversificar de verdad empieza cuando una parte de tu dinero sale de esa canasta.
ALUMNOS DE MI CURSO ANTERIOR
A Gabriel le tomó 3 años de dudas decidirse y 7 días hacerlo
Estas historias son de alumnos de Retiro Inteligente, mi curso anterior, que también llevaba a la primera inversión en fondos de índice. Las copio de sus respuestas, resumidas.
“Ya tenía 200,000 pesos en CETES a 2 años. Abrí mi cuenta en GBM e hice mi primera inversión en un ETF de 20,000 pesos. A mí me costó 3 años de inseguridades hacer esto, y con el curso solamente me tomó 7 días. No podía creer que fuera tan fácil.”
“Tenía un PPR, pero no entendía los números. Corrí la planilla del diagnóstico y descubrí mi número. En 6 días abrí cuenta y ejecuté mi primera inversión.”
“Estaba en cero, pensando en cómo comenzar y súper confundido con toda la información que existe. Ya llevo 3 meses invirtiendo por cuenta propia.”
“Solo tenía AFORE, pero sabía que no era suficiente. Inicié aportaciones en un ETF de mínimo 5,000 pesos al mes, más el 50% de mis ingresos extraordinarios.”
2025, en pesos, con dividendos. Fuente: MSCI y S&P.
LO QUE PASÓ EN 2025
Con 100,000 pesos en enero de 2025, el resultado dependió de a qué parte del mundo fueron
Si en enero de 2025 pusiste 100,000 pesos en el S&P 500, las 500 empresas más grandes de Estados Unidos, en diciembre tenías 102,100. Con el mismo dinero en empresas de Europa y Japón, tenías 113,700. En países emergentes, 115,700.
El S&P 500 es el índice más famoso del mundo, y casi todos los consejos de inversión empiezan y terminan ahí. En 2025 fue el que menos dejó de los tres. El año que sigue el orden puede cambiar, y nadie sabe cuál va a ir adelante. Por eso fuera de México también conviene repartir.
LO QUE PIENSAS CUANDO LO CONSIDERAS
Las frases que te dices cada vez que alguien te habla de invertir fuera de México
- “Ya tengo tres apps. ¿Eso no es diversificar?”
- “Invertir fuera suena a mandar mi dinero a otro país y perderle la pista.”
- “¿Y el SAT? Seguro me complico con algo que no entiendo.”
- “VOO, IVV, S&P 500. Todos lo mencionan y nadie me dice por dónde empezar.”
- “Cada vez que alguien me habla de invertir fuera, termina ofreciéndome algo.”
Cada una de estas dudas tiene respuesta, y ninguna te obliga a sacar tu dinero de una cuenta a tu nombre en México.
CÓMO SE SALE SIN SALIR
Tu dinero puede invertirse en el mundo sin que tú abras una cuenta fuera de México
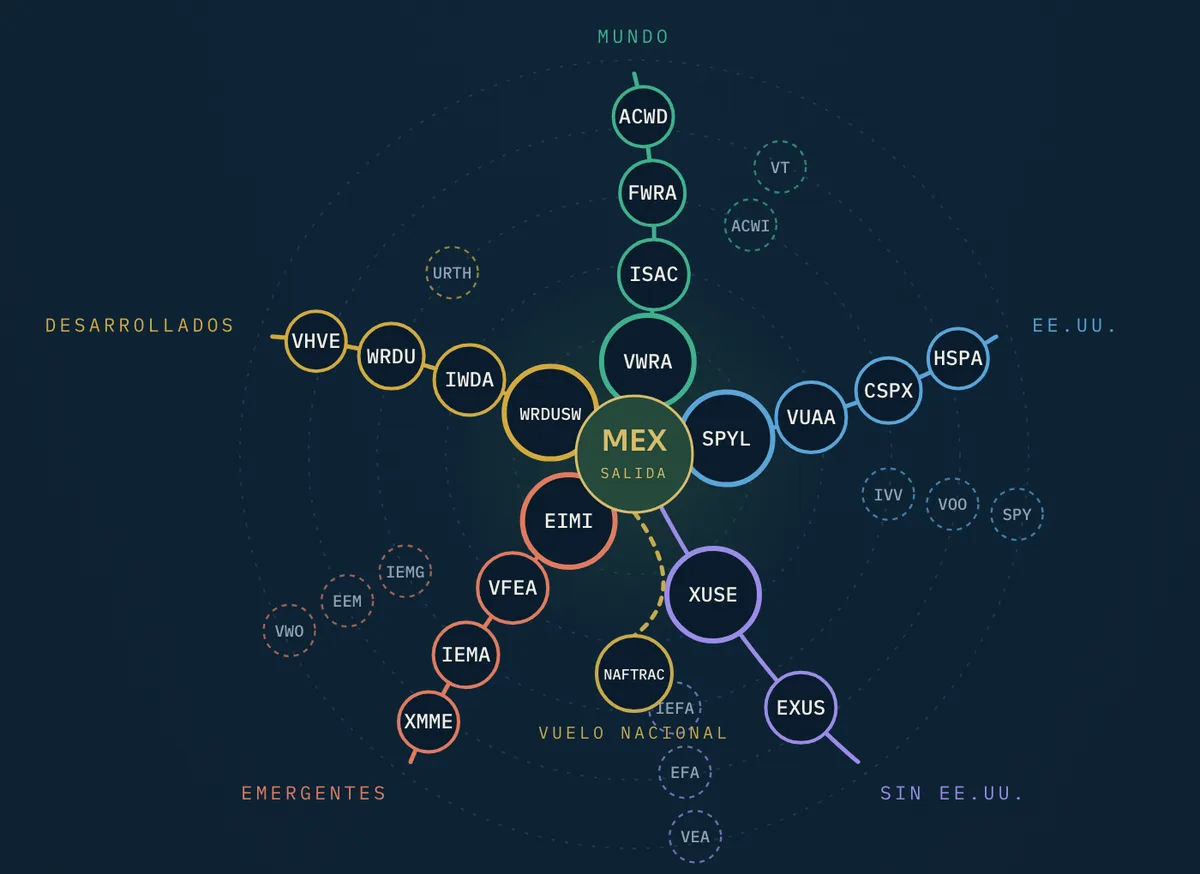
A tener todo en la misma economía le llamo la Misma Canasta. Salir de ella suena a trámites en inglés, transferencias al extranjero y un bróker que no conoces. El camino es más corto: desde una casa de bolsa mexicana, en pesos, compras por el SIC (el sistema de la Bolsa Mexicana donde se compran valores del extranjero) un ETF, un fondo que compra de una sola vez todas las empresas de un índice, desde las 500 del S&P 500 hasta miles de empresas de todo el mundo. VOO e IVV son los nombres más conocidos.
La cuenta queda a tu nombre, regulada en México, y tú das cada orden. Lo que cambia es dónde trabaja tu dinero: en empresas de decenas de países, con monedas y economías distintas a la tuya.
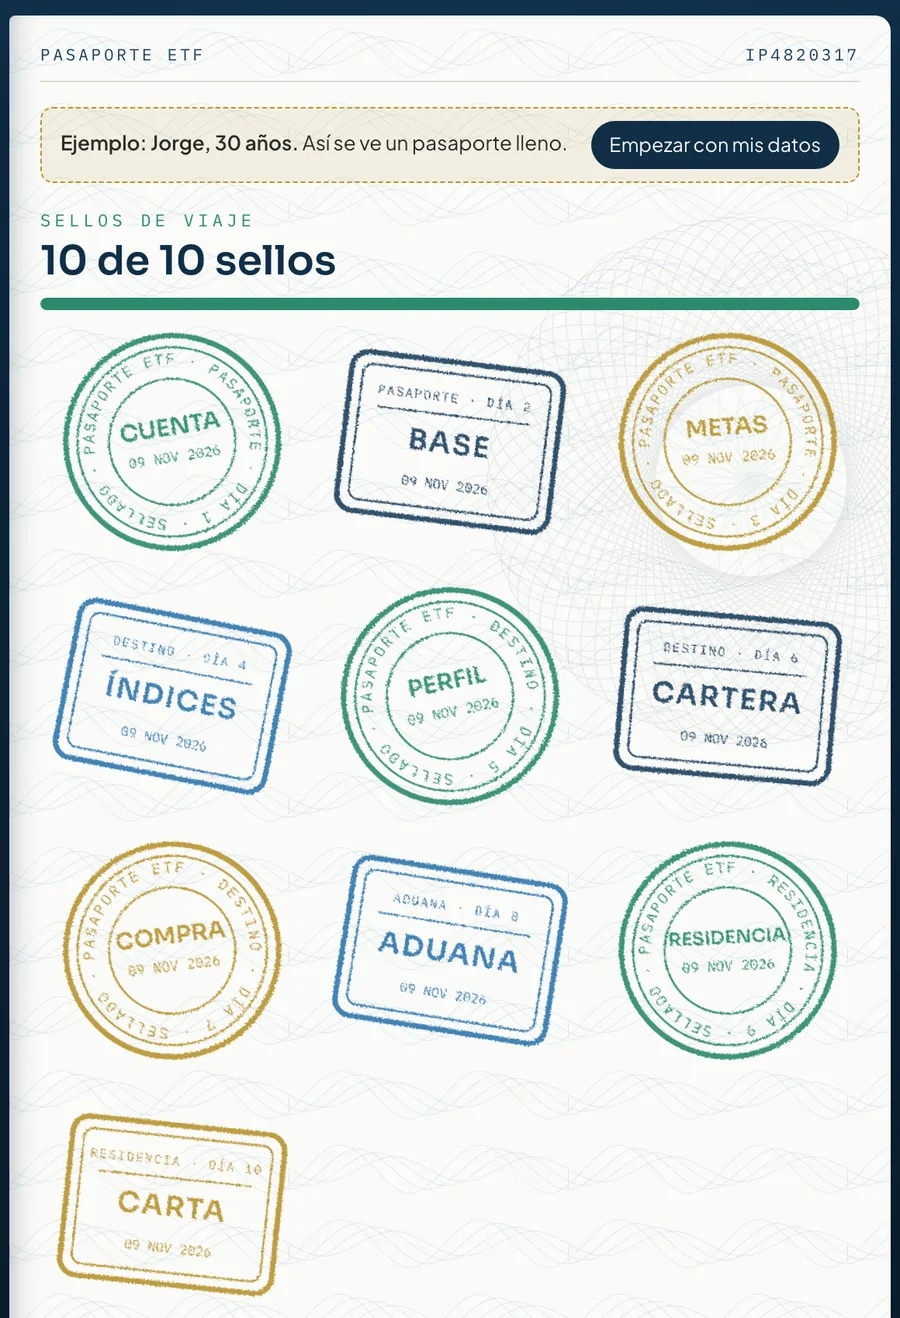
La Ruta Pasaporte pone cada decisión en el día en que la vas a usar, y cada día que terminas, tu pasaporte recibe un sello:
- 01PasaporteDÍAS 1 A 3 · PREPARARSolicitas tu cuenta, ordenas tu fondo de emergencia y defines tu número.
- 02DestinoDÍAS 4 A 7 · ELEGIR Y COMPRARDefines tu perfil, eliges a qué regiones va tu dinero, armas tu cartera y haces tu primera compra.
- 03AduanaDÍA 8 · DECLARARSabes qué ve el SAT, qué declaras en abril y cuándo te conviene un PPR.
- 04ResidenciaDÍAS 9 Y 10 · QUEDARTEAutomatizas tus aportaciones y firmas tu plan para cuando el mercado caiga.
EL DETALLE QUE CASI NADIE REVISA
El mismo S&P 500 se vende con dos pasaportes distintos
Un mismo índice puede comprarse en un fondo registrado en Estados Unidos, como VOO o IVV, o en su versión registrada en Irlanda. Adentro tienen las mismas empresas. Afuera cambian dos cosas: lo que declaras cada año y lo que algún día heredan los tuyos, porque los fondos registrados en Estados Unidos pueden pagar hasta 40% de impuesto de herencia sobre lo que pase de 60 mil dólares.
El día 6 ves los dos lado a lado y decides tú. En la ruta usamos los irlandeses de acumulación, y te explico por qué.
LO QUE VAS A PENSAR EL DÍA 8
Lo que te dices cuando abres tu portafolio con el pasaporte sellado
- “Una parte de mi dinero ya no depende de cómo le vaya a México.”
- “Mis CETES siguen ahí, para lo de corto plazo.”
- “Sé en qué regiones está mi dinero y por qué lo puse ahí.”
- “Lo compré en pesos, desde una cuenta a mi nombre en México.”
- “En abril sé exactamente qué voy a declarar.”
- “Se lo expliqué a mi pareja con la canasta del súper y lo entendió a la primera.”
CÓMO FUNCIONA
Una clase corta y una sola tarea por día, y todo queda guardado en tu pasaporte
32 clases cortas, de 3 a 12 minutos, unas 4 horas y media en total. Se abre un día cada día: el día 1 lo ves en cuanto compras y los siguientes se liberan uno por día, al ritmo de los trámites. Todo desde una cuenta a tu nombre en una casa de bolsa mexicana, comprando por el SIC (el sistema de la Bolsa Mexicana donde se compran valores del extranjero).
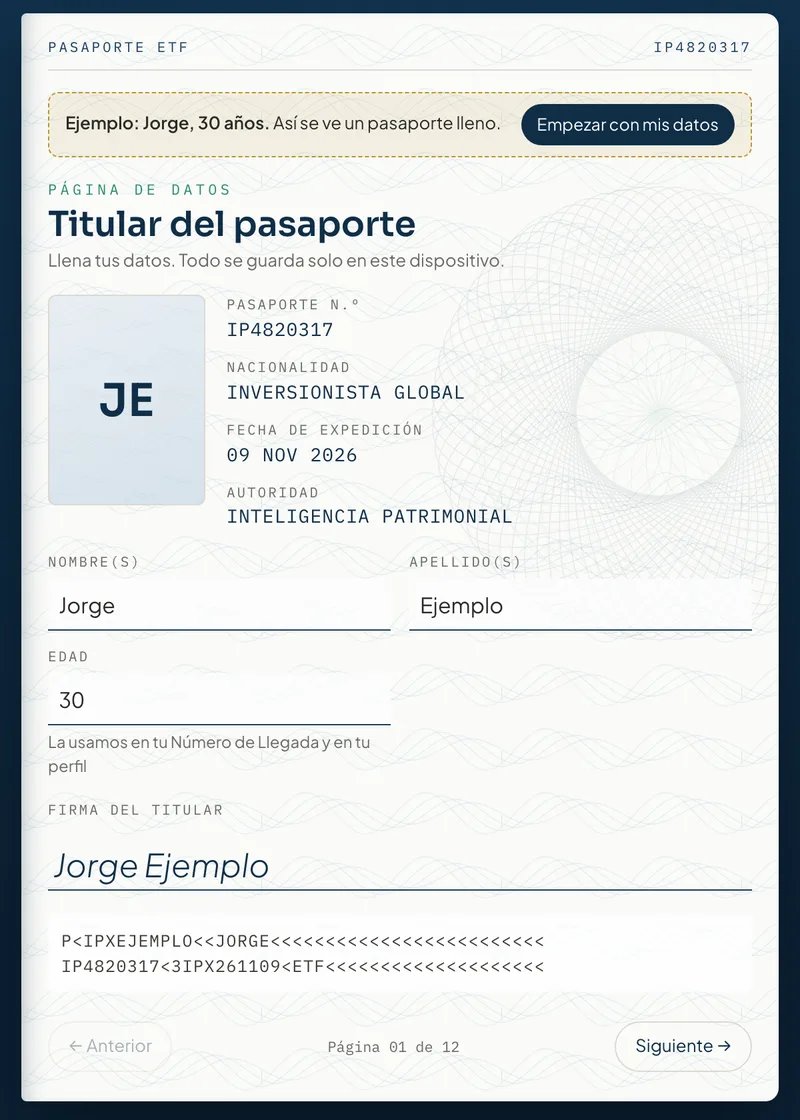
- Tu Pasaporte: la herramienta del curso, donde guardas la tarea de cada día y juntas tus 10 sellos.
- Calculadora de perfil de riesgo: cuánto riesgo aguantas, en 3 pasos.
- Constructor de cartera: tu cartera con montos en pesos.
- Tablero de Salidas: los fondos que se compran por el SIC, por región, con su costo y su precio.
- Planilla fiscal: cada compra registrada para llegar a abril sabiendo qué declarar.
- Checklist de apertura y política de inversión: qué revisar al elegir casa de bolsa y el plan que firmas el día 10.
- Calculadora de tu número: cuánto necesitas para tu meta, en pesos de hoy.
- 30 días de soporte por escrito, por WhatsApp y correo, para dudas sobre las clases y problemas de operación.
LO QUE HAY DENTRO DE PASAPORTE ETF
Las respuestas que vas a encontrar en Pasaporte ETF, una por día
- Por qué tener CETES, SOFIPO y banco digital no reparte tu riesgo, y qué parte de tu cartera sí lo hace.→ Día 6
- Cómo invertir en empresas de todo el mundo comprando en pesos, desde una cuenta en México.→ Día 7
- Cómo decidir cuánto de tu dinero sale de México según el riesgo que aguantas, sin adivinar el tipo de cambio.→ Día 5
- El error de elegir un fondo antes de mirar en qué país está registrado, que puede costarle a tu familia hasta 40% de lo que pase de 60 mil dólares.→ Día 6
- Las 5 cosas de la ficha de un ETF que se leen en dos minutos, y cuál pesa más a 30 años. (Casi nadie la revisa.)→ Día 6
- Qué le reporta tu casa de bolsa al SAT en febrero y qué declaras tú en abril.→ Día 8
- Tu plan para caídas escrito antes de que lleguen: qué haces si el mercado cae 20, 30 o 40%.→ Día 9
Todas estas respuestas están dentro de Pasaporte ETF, y el día 1 lo abres hoy.
ANTES DE DECIDIR
Las cuatro razones que te das para dejar todo donde está
“Invertir fuera es para gente con mucho dinero.”
Por el SIC se compran títulos completos de fondos globales que cuestan desde unos 130 pesos. El monto deja de ser el pretexto: el día 2 defines cuánto aportas al mes según tu situación.
“Con el peso como está, mejor espero.”
Nadie sabe qué hará el tipo de cambio, y la ruta no depende de adivinarlo. Con el peso fuerte, cada dólar te cuesta menos; con aportaciones iguales cada mes, compras a distintos precios y el tipo de cambio queda como un dato más.
“Me voy a complicar con el SAT.”
El día 8 está dedicado a eso: qué ve el SAT de tus fondos y de tus CETES, qué constancia te da tu casa de bolsa en febrero y qué declaras en abril.
“¿Cómo sé que esto no es otro fraude?”
Aquí nadie te promete un rendimiento y nadie recibe tu dinero. Abres una cuenta a tu nombre en una casa de bolsa mexicana regulada y tú das cada orden. Yo te enseño las reglas; tu dinero nunca pasa por mí. Y mi trayectoria la puedes verificar más abajo.
GENERACIÓN FUNDADORA
Lo que te cuesta invertir sin saber qué pagas, y lo que cuesta aprenderlo
Un fondo que cobra 1.5% al año te cuesta MXN 1,500 cada año por cada 100,000 pesos invertidos, le vaya bien o mal. Al año siguiente te cobra más, y al siguiente también. A 30 años, esa diferencia te deja con cerca de un tercio menos.
Pasaporte ETF cuesta MXN 497 para la generación fundadora, una sola vez, y te enseña a invertir en ETFs que cobran alrededor de 0.15% al año.
Lo que recibes:
- La Ruta Pasaporte completa: 10 días, 32 clases cortas.
- Tu Pasaporte, con tus 10 sellos.
- Calculadora de perfil de riesgo.
- Constructor de cartera.
- Tablero de Salidas.
- Planilla fiscal.
- Checklist de apertura y política de inversión de una página.
- Calculadora de tu número.
- 30 días de soporte por escrito por WhatsApp y correo.
- Acceso de por vida.
Quedan 50 de 50 lugares · actualizado el 18 de noviembre, 8:00 h
Recibes tu acceso por correo en cuanto se confirma el pago, y el día 1 se abre de inmediato.
TU GARANTÍA
Tienes 7 días para ver la ruta por dentro
Si en los primeros 7 días sientes que Pasaporte ETF no es para ti, pides el reembolso desde la plataforma y te devuelven el 100% de lo que pagaste, sin preguntas.
QUIÉN CREÓ PASAPORTE ETF
22 años decidiendo cómo se invierte el dinero de otros. Ahora te enseño a hacerlo con el tuyo.
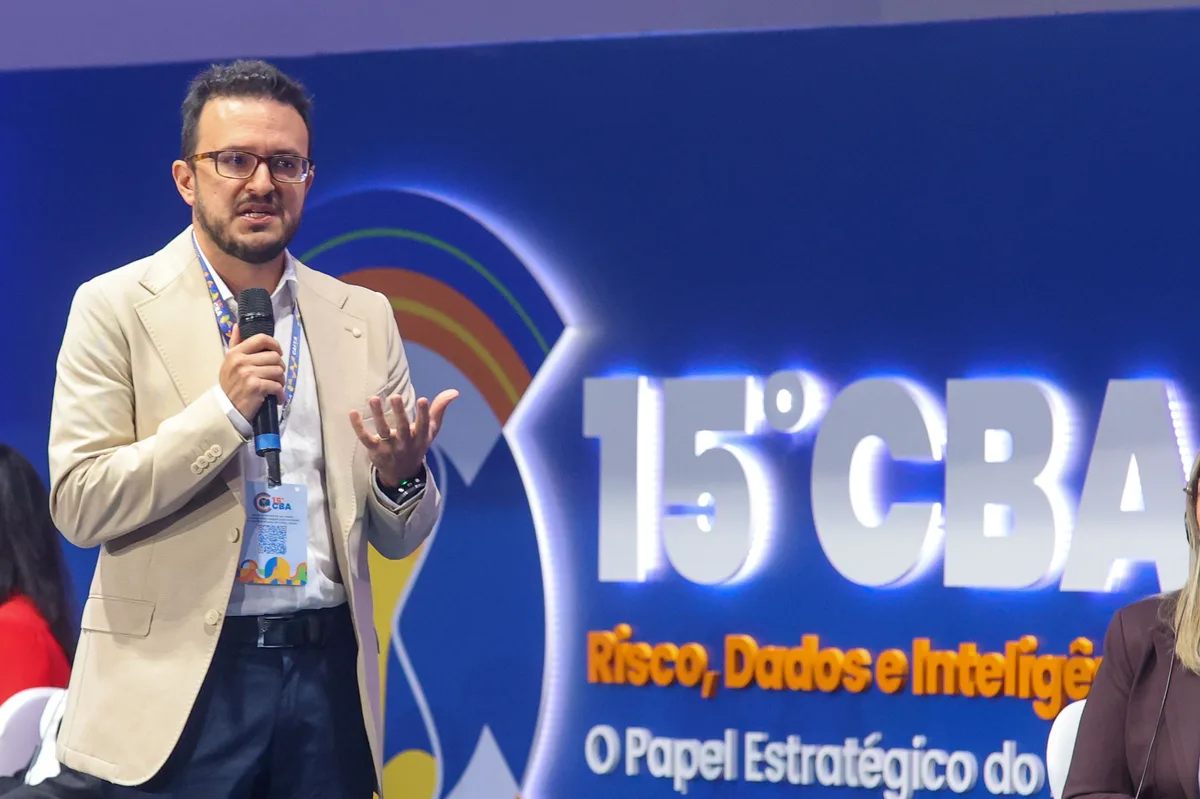
Soy Emilio Ramos, actuario. Llevo más de 22 años en la industria de seguros de México y Brasil, como director actuarial local y para Latinoamérica. Ahí diseñé productos de ahorro, inversión, planes personales de retiro y seguros. También decidí cómo se invertía el dinero que los clientes ponían en esos productos y calculé cuánto valían las aseguradoras en las que trabajé.
Desde adentro confirmé algo que los números repiten año tras año: para cuidar tu dinero pesan más el sentido común, la disciplina y una estrategia clara que saber mucho de inversiones. Con un plan simple puedes lograr algo que cerca de 9 de cada 10 fondos profesionales de acciones no consiguen en el largo plazo: no quedarte por debajo del mercado. Y casi siempre sin pagar comisiones que no necesitas pagar. Por eso creé Pasaporte ETF: para que lo hagas tú, en una cuenta a tu nombre y con las reglas claras.
PREGUNTAS FRECUENTES
Lo que preguntan quienes ahorran en México antes de invertir fuera
Tu sueldo, tu AFORE y tu casa se quedan en México. Una parte de tus ahorros ya puede salir.
Hoy solicitas tu cuenta. El día 7 haces tu primera compra fuera de México. El día 8 sabes qué vas a declarar.